הטבת ה־30%, הדירה בישראל, תיק ההשקעות והפנסיה: ארבע החלטות קריטיות שכדאי לקבל לפני הרילוקיישן להולנד, כדי להימנע מהפתעות מס יקרות בעתיד.
דמיינו את הרגע הזה: אתם נוחתים בסכיפהול, האוויר הקריר והלח מכה בכם, והלב מתרחב למראה התעלות המנצנצות של אמסטרדם או הבניינים המודרניים של רוטרדם. בראש שלכם אתם כבר מרהטים את הדירה החדשה, רושמים את הילדים לבית הספר הבינלאומי ומתלבטים איזה זוג אופניים לקנות. אבל בזמן שאתם עסוקים בלוגיסטיקה של החיים עצמם, מתחת לפני השטח רוחשת "מזוודה" סמויה שאתם גוררים איתכם מישראל: המזוודה הפיננסית שלכם.
המעבר להולנד הוא לא רק שינוי כתובת; הוא אירוע מס דרמטי שמשנה את הדרך שבה המדינה רואה את הכסף שלכם, ואת הדרך שבה הכסף שלכם רואה את המדינה. אם תתכננו אותו נכון, המזוודה הזו תהיה קלה ותעזור לכם לבנות עתיד יציב. אם תזנחו אותה, אתם עלולים לגלות שהממשלה ההולנדית (וגם הישראלית) הפכה לשותפה לא רצויה ברווחים שצברתם בעמל רב. כדי להגיע לשלווה הולנדית אמיתית, עליכם לקבל כמה החלטות אסטרטגיות כבדות משקל כבר עכשיו, חצי שנה עד שנה לפני הטיסה.
הטבת ה-30%: סוף עידן "מקלט המס"
גולת הכותרת של המשיכה להולנד עבור מומחים זרים הייתה מאז ומתמיד ה-30% Ruling. במשך שנים, ההטבה הזו נתפסה כסוג של "כרטיס חופשי", לא רק שהיא העניקה פטור ממס על חלק מהשכר, היא העניקה למחזיקים בה פטור כמעט מלא מדיווח ומיסוי על נכסיהם מחוץ להולנד (מה שנקרא Partial non-resident taxpayer status).
אבל כאן מגיעה הנקודה שבה רבים נופלים: הכללים השתנו. עבור המהגרים של 2025-2026, הפטור הזה על נכסי ה-Box3 (הון, חסכונות והשקעות) בוטל. המשמעות היא דרמטית: מהרגע שבו הפכתם לתושבי מס בהולנד, אתם חשופים למיסוי על כל שקל, דולר או אירו שיש לכם בעולם. לא משנה אם הכסף נמצא בבנק ברוטשילד או בתיק השקעות בוול-סטריט, הולנד רוצה את חלקה. זה הופך את שאלת מבנה ההעסקה שלכם, האם לעבוד כשכירים, דרך חברת EOR או אולי לפתוח חברה הולנדית (BV), להחלטה שצריכה להילקח עם עין אחת על תלוש השכר ועין שנייה על תיק הנכסים שלכם.
הדירה בישראל: הנכס שהופך למשקולת
עבור ישראלים רבים, הדירה בארץ היא לא רק נכס כלכלי, היא עוגן רגשי. "נשמור אותה למקרה שבו נחזור", אנחנו אומרים לעצמנו. אבל מבחינת רשות המסים ההולנדית, הדירה הזו היא חלק בלתי נפרד מההון העולמי שלכם.
כאן נכנסת לתמונה "מלכודת הפחת" ואובדן הפטור הפוטנציאלי ממכירת דירת מגורים יחידה בישראל. אם תמכרו את הדירה בעתיד, רשות המסים תנכה מהעלות המקורית את הפחת ש"יכולתם" לנכות מהשכירות (גם אם לא ניכיתם אותו בפועל), מה שיקפיץ את מס השבח שתשלמו בארץ. תוסיפו לזה את העובדה שרכישת בית בהולנד עלולה לבטל לכם את הפטור ממס שבח על "דירה יחידה" בישראל, וקיבלתם פלונטר מס של מאות אלפי שקלים. האם כדאי למכור לפני המעבר? אולי דווקא להעביר את הבעלות? אלו החלטות שצריכות להתקבל בנחת, עם סימולציות מדויקות, ולא תחת לחץ של אריזת ארגזים.
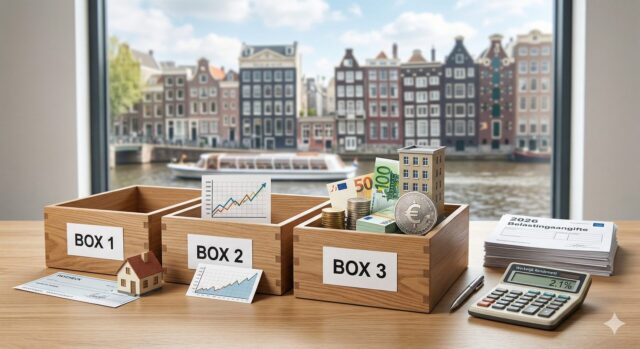
שיטת "Box3" והמספר הקדוש: 1 בינואר
בניגוד לישראל, שם אנחנו ממוסים לרוב על רווחים רק כשאנחנו מוכרים את הנכס (מימוש), הולנד עובדת אחרת. היא מסתכלת על מה שיש לכם בנקודת זמן אחת: ה-1 בינואר של כל שנה. המדינה מבצעת "צילום מצב" של כלל הנכסים שלכם בתאריך זה, ומטילה עליהם מס המבוסס על "תשואה פיקטיבית".
המדינה לא שואלת אתכם כמה הרווחתם בפועל; היא מניחה שהרווחתם אחוז מסוים על ההשקעות שלכם (תשואה פיקטיבית גבוהה) ואחוז אחר על המזומן (תשואה פיקטיבית נמוכה יותר), וגובה מכם מס על הרווח התיאורטי הזה. הבנת הדינמיקה הזו קריטית: פעולות שתבצעו בתיק ההשקעות שלכם בדצמבר שקדם למעבר להולנד יכולות לשנות לחלוטין את חבות המס שלכם לשנה שלמה. ללא הבנה של המנגנון הזה, אתם עלולים למצוא את עצמכם משלמים מס על כסף שכלל לא הרווחתם.
המפה הפנסיונית: מה מסתתר בתוך ה"מסלקה"?
רובנו לא באמת יודעים מה קורה בקרנות הפנסיה, בביטוחי המנהלים או בקופות הגמל שלנו. אנחנו מקבלים דוחות פעם ברבעון, מתעלמים מהם וממשיכים הלאה. אבל רגע לפני המעבר, אתם חייבים "דו"ח מסלקה" מלא. המפה הזו היא הבסיס לכל תכנון העתיד שלכם.
בהולנד, המיסוי על הון בוחן את כל מה שיש לכם, כולל אותה קופת גמל להשקעה שפתחתם לילדים או חסכונות ששוכחים בקצה הדרך. אפילו קרן ההשתלמות שלכם, ה"פרה הקדושה" של המשקיע הישראלי, נחשבת כאן כתיק השקעות רגיל החייב במס מדי שנה. ההחלטה האם להשאיר את הכספים הללו בישראל, לשנות מסלול השקעה או אולי "להנזיל" אותם לפני המעבר, תלויה במפת ההון הכוללת שלכם ובתכנון המס לטווח ארוך.
סיכום: ה-GPS הפיננסי שלכם
המעבר להולנד הוא הזדמנות נדירה לעשות "סטארט-אפ" לחיים שלכם. אבל בדיוק כמו בסטארט-אפ, ללא תוכנית עסקית (או במקרה הזה- אסטרטגיית מס), הסיכוי להצליח ולשמור על ההון שלכם פוחת.
הנקודות שסקרנו כאן: השינויים ברולינג, ניהול הנדל"ן, שיטת הדיווח השנתית והמיפוי הפנסיוני, הן הבסיס. הן דורשות מבט-על שמבין איך שתי המערכות, הישראלית וההולנדית, "מדברות" אחת עם השנייה. תכנון מוקדם הוא לא רק חיסכון בכסף; הוא הדרך היחידה להבטיח שתוכלו להתמקד במה שבאמת חשוב: החיים החדשים שלכם בממלכת השפלה, בלי הפתעות לא נעימות מרשות המסים.
הבהרה משפטית
© כל הזכויות שמורות לדאצ'טאון
קחו חלק בעשייה של דאצ'טאון!
תרומתכם מאפשרת לנו להמשיך ליצור תוכן איכותי, ליזום פרויקטים קהילתיים ולארגן מפגשים שמחברים בין כולנו.
כל תרומה משפיעה – הצטרפו אלינו ותמכו בדאצ'טאון! יחד נמשיך לבנות קהילה חזקה ומלוכדת.